¿Qué es un falso autónomo y cuál la sanción que acarrea?
La figura del falso autónomo tuvo mucha aceptación hace unos años. Buen número de medianas empresas la utilizaron, en general, sin ningún tipo de intención fraudulenta. En sectores como el tecnológico, la consultoría y otros de tipo profesional se recurría a la contratación mercantil por la propia idiosincrasia de estos negocios.
Sin embargo, el Real Decreto 253/2025 ha establecido que los bancos deben enviar informes detallados a la Agencia Tributaria con los pagos que las empresas realizan a trabajadores autónomos. Esto le permite detectar patrones repetidos de facturación a un mismo profesional.
Si una compañía abona de manera continuada y periódica una cantidad de dinero a un trabajador por cuenta propia, Hacienda puede considerar que se trata de un falso autónomo. Pero ¿en qué consiste realmente esta figura?
A qué se llama falso autónomo
 A grandes rasgos, se trata de un profesional adscrito al Régimen Especial de Trabajadores Autónomos (RETA), pero que desarrolla su actividad diaria bajos las condiciones de un empleado por cuenta ajena. En consecuencia, cumple estos requisitos:
- Trabaja dentro del ámbito organizativo de la empresa.
- Está sujeto al horario de aquella.
- No asume ningún riesgo económico por su negocio.
- Depende en exclusiva de ese cliente.
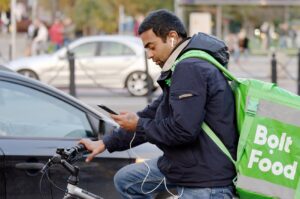
Probablemente, el caso más conocido de falsos autónomos fuera el de ciertas plataformas de reparto. Contrataban repartidores por cuenta propia que trabajaban en exclusiva para ellas. Pero el artículo ocho del Estatuto de los Trabajadores establece el llamado principio de primacía de la realidad: lo verdaderamente importante no es la relación contractual, sino las condiciones en que se presta el servicio laboral.
Por tanto, si se da la doble circunstancia de dependencia y ajenidad, la relación es, a todos los efectos, propia del Régimen General, aunque el profesional figure en el RETA.
La excepción del Trabajador Autónomo Económicamente Dependiente
Sin embargo, no todos los profesionales de este tipo se consideran falsos autónomos. Precisamente, en los artículos 11 a 18 de la Ley 20/2007 se establece la figura del Trabajador Autónomo Económicamente Dependiente (TRADE).
Es completamente legal y se diferencia, principalmente, del falso autónomo en que, si bien percibe más del 75 % de sus ingresos de un solo cliente, mantiene su libertad horaria, asume el riesgo de su trabajo y usa sus propias herramientas. Además, no puede disponer de empleados por cuenta ajena, ni subcontratar su actividad a terceros, ni ejecutar su labor de manera indistinta con los trabajadores de su cliente bajo idénticas condiciones.
Para acogerse a esta modalidad laboral, el trabajador debe comunicarle a la empresa su condición de TRADE y ambos tienen que firmar un contrato específico para luego registrarlo en el Servicio Público de Empleo Estatal.
En todo caso, las empresas tienen que ser muy cuidadosas con los falsos autónomos. La Ley sobre Infracciones y Sanciones en el Orden Social contempla multas que pueden alcanzar hasta los 12 000 euros por cada uno. Además, se obliga a la compañía a incorporarlo a su plantilla con retroactividad desde que se inició la prestación de servicios. En cifras totales, el coste para la empresa puede rondar los 50 000 euros.
En conclusión, la figura del falso autónomo es ilegal y perseguida por las autoridades. Por tanto, si tiene alguna duda sobre este tema o acerca de cualquier otro de tipo laboral o fiscal, consúltenos en nuestras oficinas de Oviedo o Gijón. Nos encantará atenderle.
Fuente: Espacio Pymes.